Votre stratégie patrimoniale
Dispositif Malraux
Financer la restauration complète d’un immeuble situé dans un secteur patrimonial protégé et le louer nu.
Décider selon votre projet, pas selon une promesse fiscale.
Les repères essentiels
Pour qui ?
Contribuable fortement imposé, capable de suivre une opération longue et technique avec architecte, autorisations et budget de travaux.
Quel bien ?
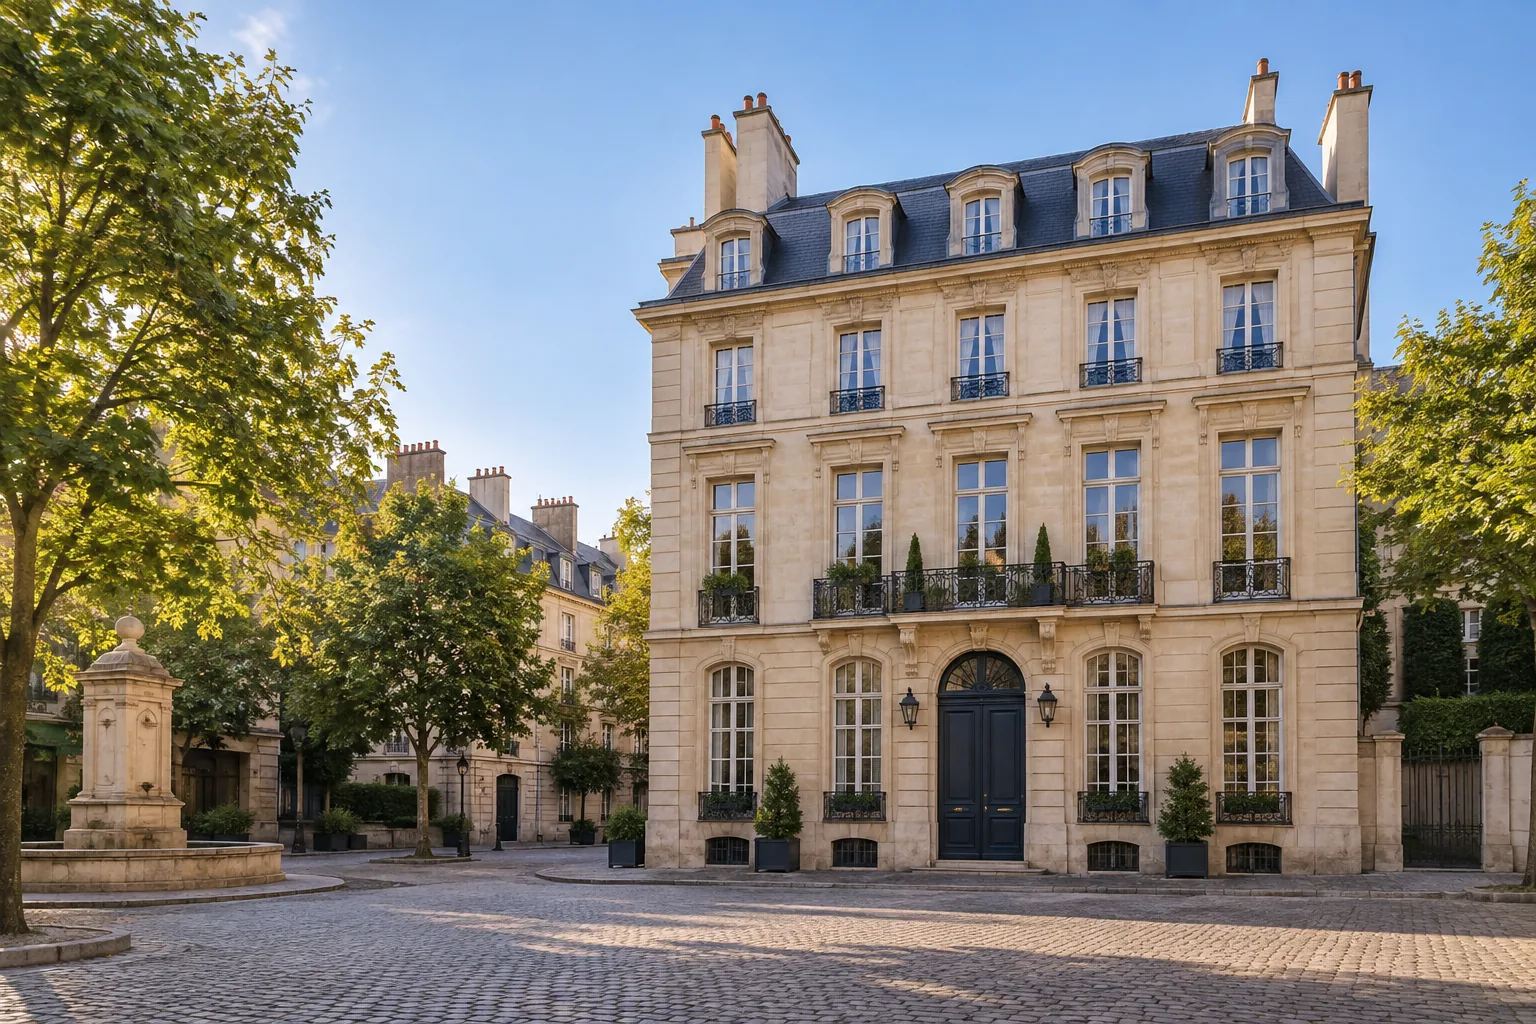
Immeuble situé dans un site patrimonial remarquable couvert par un plan de sauvegarde et de mise en valeur, un plan de valorisation, ou dans certains quartiers anciens dégradés éligibles.
Durée & engagement
Location nue comme résidence principale pendant 9 ans, au plus tard dans les 12 mois suivant l’achèvement des travaux, avec des contraintes de restauration et d’autorisation.
Le mécanisme, simplement
Comprendre avant de comparer.
La réduction d’impôt porte sur des dépenses de restauration éligibles. Le taux est de 22 % ou 30 % selon la zone et le document d’urbanisme applicable, dans une enveloppe de dépenses plafonnée à 400 000 € sur quatre années consécutives.
Exemple pratique
Exemple pédagogique : 100 000 € de dépenses de restauration éligibles dans une zone au taux de 30 % peuvent ouvrir droit à une réduction théorique de 30 000 €. Ce chiffre suppose que l’immeuble, les autorisations, les dépenses et la location remplissent toutes les conditions.
Chiffres clés à vérifier
Avantage fiscal, plafond et exemple
Explication générale à confirmer à la date de l’opération : elle ne remplace pas une étude de votre situation.
Nature de l’avantage
Réduction sur la restauration
Taux, montant ou plafond
22 % ou 30 % des dépenses éligibles selon la situation de l’immeuble et les conditions légales.
Limite à connaître
Dépenses retenues dans la limite de 400 000 € sur quatre années : maximum théorique de 88 000 € à 22 % ou 120 000 € à 30 %.
Exemple pédagogique
100 000 € de dépenses éligibles à 30 % : réduction théorique de 30 000 €.
Point de vigilance
Taux, dépenses, autorisations et calendrier doivent être confirmés avant signature.
Les points forts possibles
- Réduction d’impôt de 22 % ou 30 % des dépenses éligibles
- Plafond global de dépenses de 400 000 € sur 4 ans
- Accès à un patrimoine rare en centre historique
À bien anticiper
- Les travaux doivent être autorisés et suivis dans le cadre patrimonial requis
- Le prix total inclut acquisition, travaux, intérêts et aléas de chantier
- Analyser la demande locative et la revente sans se limiter à l’avantage fiscal
Votre situation mérite une étude précise.
Le programme, le financement et les conditions du dispositif doivent être vérifiés ensemble.
Informations générales, non constitutives d’un conseil fiscal, juridique ou financier. Les règles, plafonds, durées et dates d’application peuvent évoluer.
Consulter la source publique : Impots.gouv.fr — dispositif Malraux