Votre stratégie patrimoniale
LMNP — Location meublée
Louer un logement équipé et déclarer les recettes dans la catégorie des bénéfices industriels et commerciaux (BIC).
Décider selon votre projet, pas selon une promesse fiscale.
Les repères essentiels
Pour qui ?
Particulier qui loue un logement meublé et dont l’activité reste non professionnelle au regard des critères applicables.
Quel bien ?
Appartement loué meublé à l’année, ou lot en résidence services. Le mobilier, le bail et, le cas échéant, le contrat avec l’exploitant doivent être vérifiés.
Durée & engagement
La durée dépend du bail. En résidence services, le bail commercial, les conditions de renouvellement, le niveau de loyer et la solidité de l’exploitant sont déterminants.
Le mécanisme, simplement
Comprendre avant de comparer.
Les recettes de location meublée sont imposées dans les BIC. Au micro-BIC, un abattement forfaitaire peut s’appliquer si les seuils et conditions sont remplis ; au régime réel, les charges et amortissements admis sont comptabilisés pour déterminer le résultat imposable.
Exemple pratique
Exemple pédagogique : avec 20 000 € de recettes annuelles, un régime au réel ne taxe pas automatiquement 20 000 €. Les intérêts, assurances, charges, frais de comptabilité et amortissements admis sont pris en compte pour calculer le résultat. Le montant final dépend du dossier réel et du régime choisi.
Chiffres clés à vérifier
Avantage fiscal, plafond et exemple
Explication générale à confirmer à la date de l’opération : elle ne remplace pas une étude de votre situation.
Nature de l’avantage
BIC : abattement ou régime réel
Taux, montant ou plafond
En location meublée classique au micro-BIC, l’abattement forfaitaire est en principe de 50 % ; au réel, charges et amortissements admis sont déduits.
Limite à connaître
Les seuils micro-BIC et règles diffèrent selon la nature de la location et l’année concernée.
Exemple pédagogique
20 000 € de recettes classiques au micro-BIC : base imposable théorique de 10 000 €.
Point de vigilance
Les meublés de tourisme ont des règles distinctes ; le réel implique une comptabilité.
Les points forts possibles
- Revenus issus d’une location meublée
- Choix entre micro-BIC et réel selon la situation
- Au réel, prise en compte des charges et amortissements admis
À bien anticiper
- Les amortissements ne garantissent pas une absence d’impôt
- La revente, le régime social et les règles de plus-value doivent être anticipés
- En résidence services, analyser le bail commercial avant l’avantage fiscal
Votre situation mérite une étude précise.
Le programme, le financement et les conditions du dispositif doivent être vérifiés ensemble.
Informations générales, non constitutives d’un conseil fiscal, juridique ou financier. Les règles, plafonds, durées et dates d’application peuvent évoluer.
Consulter la source publique : Service Public — location meubléeLes résidences gérées en LMNP
Le LMNP s’exerce aussi en résidence gérée, avec un exploitant et un bail commercial. Chaque type de résidence a sa clientèle, ses atouts et ses risques.
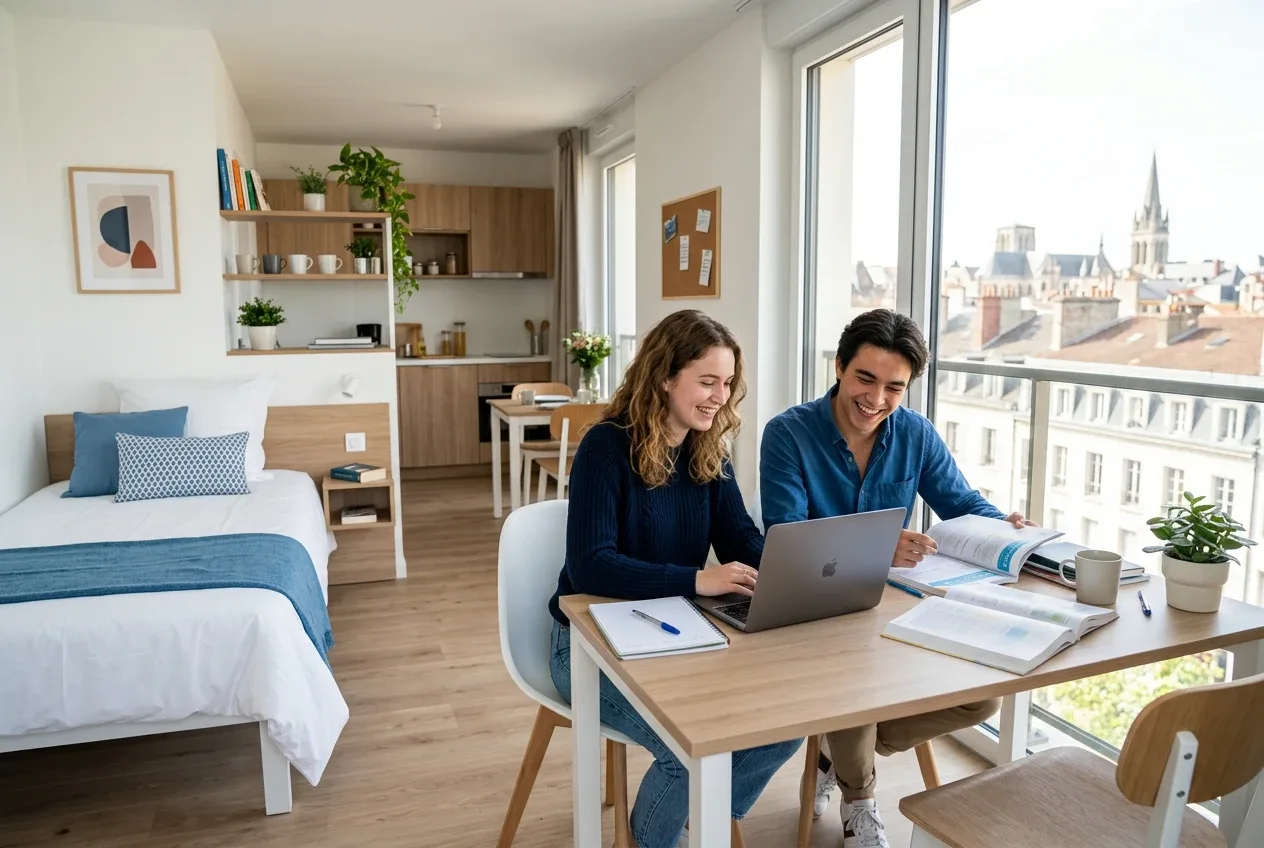 Résidence étudianteDes logements meublés pour étudiants, près des campus.
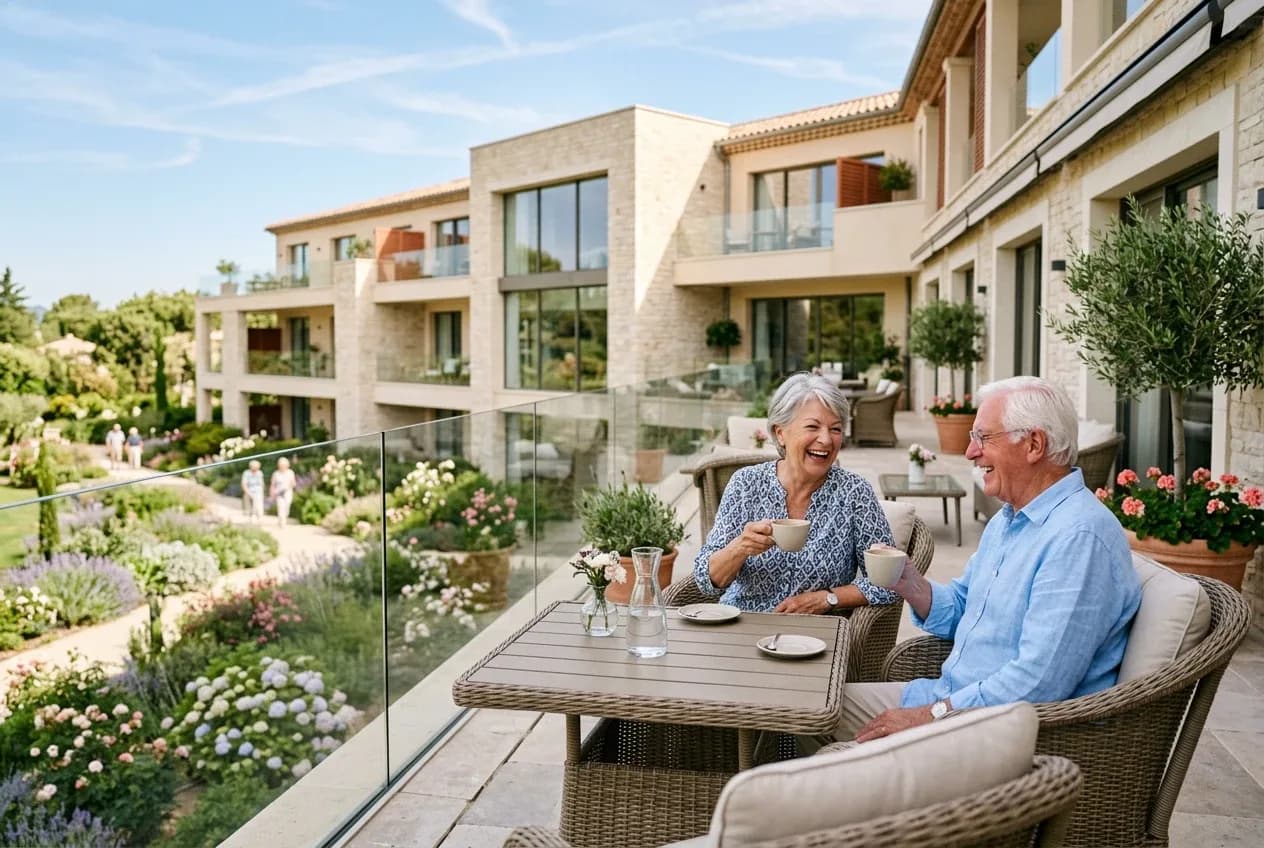 Résidence seniorsDes appartements avec services pour seniors autonomes.
 EHPADDes chambres en établissement médicalisé pour personnes dépendantes.
 Résidence de tourismeDes appartements meublés à la mer, à la montagne ou en ville touristique.
 Résidence d’affairesDes apparthôtels pour voyageurs professionnels, en centre urbain.